※この記事にはプロモーションが含まれています
青色申告の65万円控除は、申請しただけでは受けられません。
最近は、会社に勤めながら副業を始める人や、個人事業主として独立する人が、すっかり珍しくなくなりましたね。
始めてみると、最初にぶつかるのが税金の手続きです。開業届は出したほうがいいのか。青色申告とは何なのか。何を、いつまでに出せばいいのか。
僕も会社員をしながら副業で始めて、軌道に乗ってから独立し、自分で青色申告の手続きをしてきました。2022年には法人(ぞろ屋合同会社)にしています。
税金の制度は、年によって変わります。開業届の期限も、青色申告の控除の額(条件によって65万円・55万円・10万円)も、ネットで見かける古い説明とは違っていることがあります。2023年10月には、インボイス制度も始まりました。
この記事の制度・期限・金額は、国税庁のホームページで2026年10月時点の内容を確かめて書いています。開業から最初の確定申告までに済ませておく3つの手続きと、副業の人が迷いやすいこと、経費の考え方を、順番にまとめます。
税金の扱いは、仕事の中身や家族の状況で変わります。この記事は全体の流れをつかむためのものなので、最終的な判断は、税理士さんか税務署に確認してください。
目次
まず押さえておきたい3つの言葉
税金は「売上」ではなく「所得」にかかる
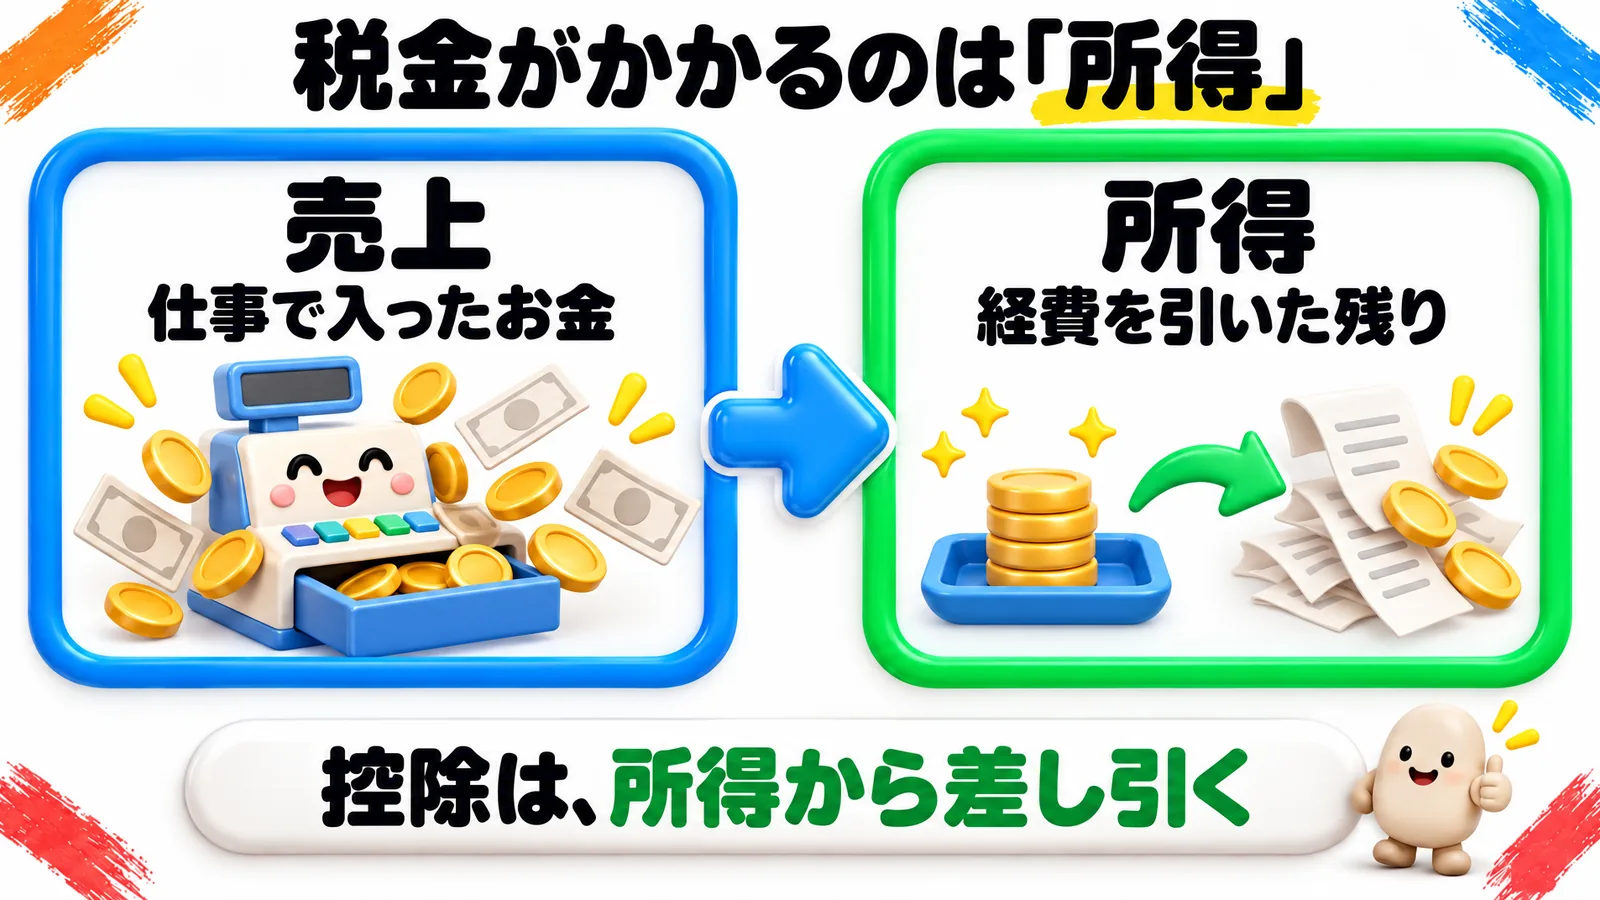
個人事業の税金を考えるとき、最初に分けておきたいのが「売上」と「所得」です。
国税庁の説明では、事業所得は「総収入金額−必要経費」で計算します。売上から、仕事のためにかかった費用(必要経費)を引いた残りが所得で、所得税はこの所得をもとに計算されます。
たとえば、1年の売上が300万円で、必要経費が100万円なら、所得は200万円です。
青色申告の「65万円控除」は、この所得からさらに65万円を差し引ける、という意味です。「65万円免除される」と思われがちですが、税金そのものが65万円安くなるのではありません。税金を計算するもとの金額が、65万円小さくなるということです。
確定申告は、1年分の所得と税金を自分で計算して確定させる手続き
確定申告は、1月1日から12月31日までの1年間の所得と、それにかかる所得税を計算して確定させる手続きです。期間は、原則としてその翌年の2月16日から3月15日までです。
会社員のあいだは、会社が年末調整で税金の精算をしてくれていました。独立すると、その精算を自分でやることになります。
青色申告と白色申告の違い
確定申告には、青色申告と白色申告があります。
「白色申告は、開業届を出していない人がする申告」と思われがちですが、そうではありません。青色申告は、税務署に申請して承認を受けた人だけができる申告です。承認を受けていなければ、開業届を出していても白色申告になります。
白色なら帳簿はいらない、というわけでもありません。事業所得がある人は、白色申告でも記帳と帳簿の保存が必要です。白色の場合は、日々の合計額をまとめて書くような、簡単な書き方でもよいことになっています。
青色申告ができるのは、事業所得・不動産所得・山林所得がある人です。55万円や65万円の控除を受けるには、一般的には複式簿記で帳簿をつける必要があります。
複式簿記は、1つの取引を2つの面から記録する書き方です。たとえば「売上が10万円あった」と「預金が10万円増えた」を、同時に記録します。
手間は増えます。それでも、事業として続けていくつもりなら、青色申告を選ぶ価値は大きいと僕は考えています。控除のほかにも特典があるからです。これは、次の章の終わりで紹介します。
個人事業主にかかる税金と保険料の種類は、こちらの記事にまとめています。
あわせて読みたい

個人事業主になる前に知っておきたい税金と保険料の基礎知識
会社に属さず、個人事業主として活動する場合、どのくらい税金や保険料がかかるのでしょうか。会社員であれば、国民年金、社会保険、住民税、所得税、すべて給与から天…
税金を抑えるための3つの手続き
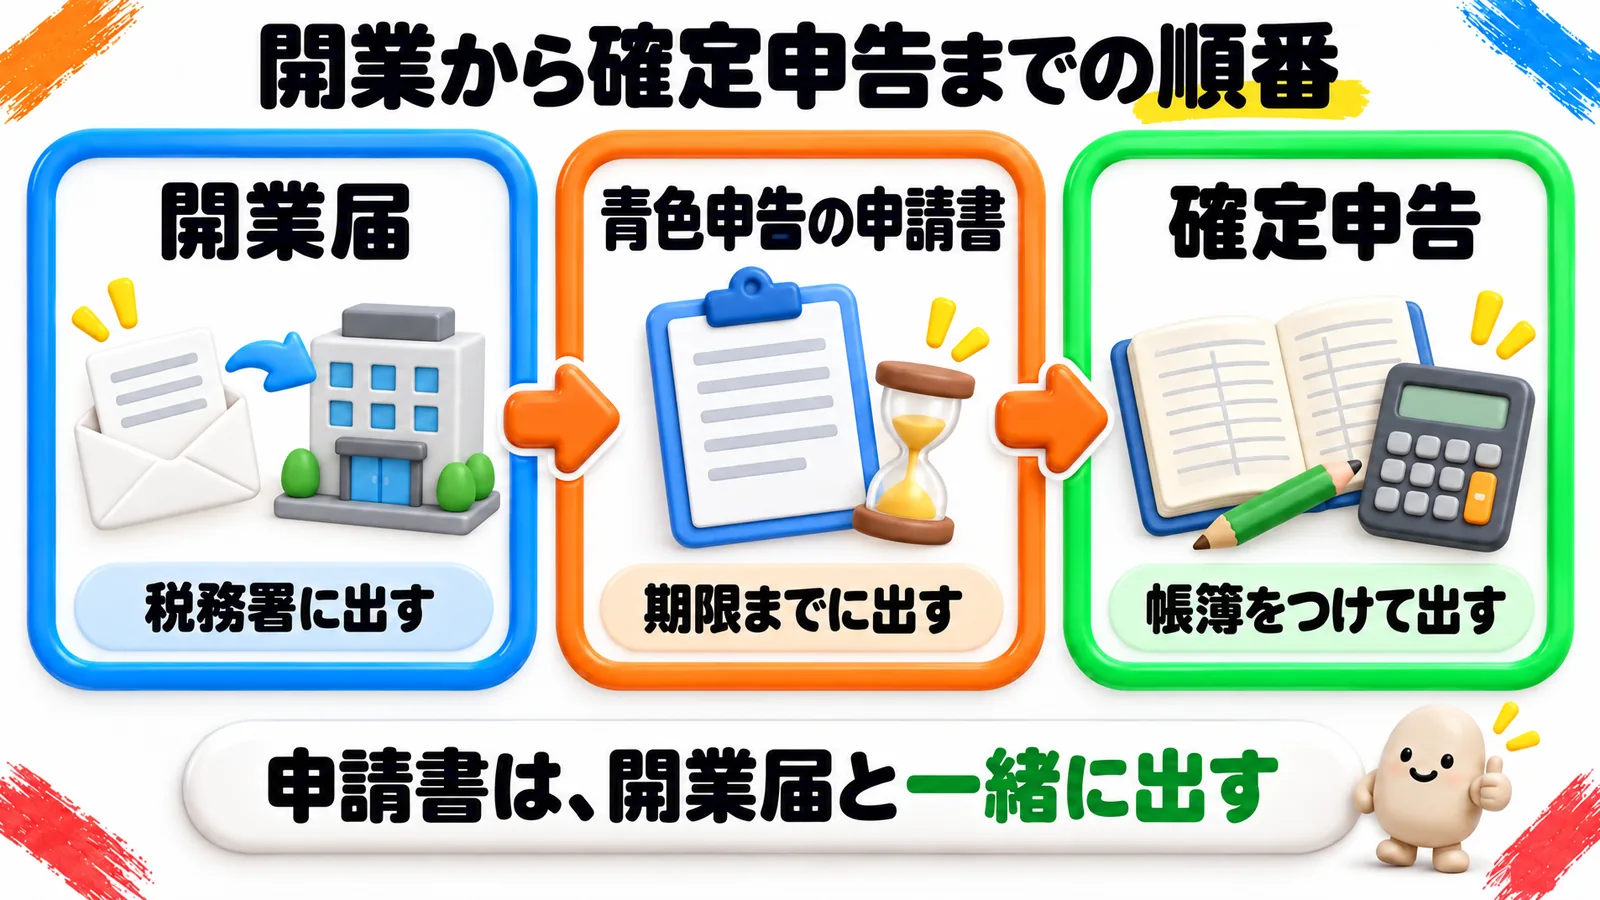
開業してから最初の確定申告までに、やることは3つです。
開業から最初の確定申告までにやること
- 開業届を税務署に出す
- 青色申告承認申請書を、期限までに税務署に出す
- 帳簿をつけて、翌年3月15日までに確定申告をする
手続き1|開業届を出す
開業届は、個人で事業を始めたことを税務署に知らせる書類です。国税庁のタックスアンサーでは「個人事業の開廃業等届出書」という名前で出てきます。様式は国税庁のホームページ(開業届の手続きのページ)から手に入ります。
提出の期限は、いまの国税庁のタックスアンサーでは「事業の開始等の事実があった日の属する年分の確定申告期限まで」となっています。「開業して1か月以内」という古い説明も残っているので、気をつけてください。今年開業したなら、来年の確定申告の期限(原則3月15日)までという意味です。
ただ、期限に余裕があるからと後回しにするのはおすすめしません。次に出す青色申告承認申請書の期限のほうが、ずっと早く来るからです。
開業届と青色申告承認申請書は、開業したらすぐ、2枚まとめて出してしまう。これがいちばん確実です。
手続き2|青色申告承認申請書を期限までに出す
青色申告をするには、事前に「所得税の青色申告承認申請書」を出しておく必要があります。様式は国税庁のホームページ(青色申告承認申請の手続きのページ)にあります。
期限は、開業した時期によって2つに分かれます。
- 1月15日までに開業した人や、すでに事業をしている人:青色申告をしたい年の3月15日まで
- 1月16日以後に開業した人:開業した日から2か月以内
たとえば、白色申告で事業を続けてきた人が来年分から青色申告にしたいなら、来年の3月15日までに出します。この期限を過ぎると、その年の分は白色申告になります。
お店でポイントカードを出し忘れて、お会計が終わってから「これもお願いします」と差し出しても、たいていそのお会計にはポイントがつきませんよね。
青色申告の承認申請も同じです。先に出しておかないと、その年の分には間に合いません。
手続き3|帳簿をつけて、期限内に確定申告をする
承認を受けても、それだけで65万円を差し引けるわけではありません。控除の額は、帳簿のつけ方と申告の出し方で3段階に分かれます。
65万円:下の55万円の条件をすべて満たしたうえで、確定申告書と決算書(貸借対照表・損益計算書など)を、期限までにe-Tax(国税電子申告・納税システム。ネットで申告できる仕組み)で送る。または、帳簿を一定の要件を満たす電子データで保存して、その届出書を期限までに出す
55万円:事業を営んでいて、複式簿記で帳簿をつけ、貸借対照表と損益計算書などを確定申告書に添えて、翌年3月15日までに出す
10万円:青色申告の承認は受けているが、上の条件を満たしていない
見落としやすいのが期限です。国税庁の説明には、還付を受けるための申告であっても、55万円・65万円の控除を受けるには翌年3月15日までに出す必要がある、と書かれています。
つまり、期限を過ぎて出すと、控除は最大10万円になります。
また、差し引けるのは所得の額までです。所得が40万円なら、控除も40万円までになります。
では、65万円の控除で税金はどれくらい変わるのか。所得税の税率は、課税される所得の金額によって5%から45%まで、7段階に分かれています。
たとえば、課税される所得が195万円から329万9千円までの人は税率10%です。控除で税率の段階が変わらない場合、65万円×10%で、所得税がおよそ6万5千円少なくなる計算になります。10万円の控除と比べても、5万5千円ほどの差です。
控除のほかにもある、青色申告の特典
青色申告には、控除のほかにも次のような特典があります。
- 赤字が出た年は、その損失を翌年以後3年間にわたって繰り越して、各年の所得から差し引ける
- 生計を一にしている(生活費をともにしている)配偶者や親族のうち、15歳以上で事業に専ら従事している人に払う給与を、事前に届け出た金額の範囲で経費にできる。届出の期限は原則としてその年の3月15日まで。なお、給与を受け取る人は配偶者控除や扶養控除の対象から外れる
- 一定の要件を満たす青色申告者なら、10万円以上40万円未満の備品などを、年間の合計300万円まで、使い始めた年に一度に経費にできる(2026年4月1日から2029年3月31日までに買ったもの。それより前に買ったものは30万円未満が対象)
副業の人が迷いやすい3つのこと
給与以外の所得が20万円以下なら、所得税の確定申告はいらない
会社1か所から給与をもらっていて、その給与の全部から所得税が差し引かれている(源泉徴収されている)人は、給与以外の所得の合計が20万円を超えると、所得税の確定申告が必要になります。
逆に言えば、20万円以下なら原則として申告はいりません。ただし、ほかの条件で申告が必要になる人もいるので、細かい条件は、国税庁のタックスアンサー(No.1900)で確かめられます。
ここで大事なのは、「売上」ではなく「所得」で20万円という点です。売上が30万円でも、経費が15万円かかっていれば、所得は15万円です。
もう1つ、これは国の所得税の話です。住民税はお住まいの市区町村が担当しているので、そちらの扱いも確認しておくと安心です。
僕も2017年に、会社員をしながら副業でココナラに出品したのが始まりでした。最初の2年間は、確定申告が必要になる20万円を超える稼ぎすら出せませんでした。
だから、副業を始めたばかりの人が「自分はまだ申告するほどじゃない」と思う気持ちは、よく分かります。それでも、稼ぎは伸び始めると、思ったより早く伸びていきます。僕の場合もそうでした。
稼げるようになってから慌てるより、稼げる前に、手続きの順番だけは知っておく。そのほうが、損をせずに済みます。
副業の稼ぎは「事業所得」か「雑所得」か
副業の人がもう1つ迷いやすいのが、所得の種類です。
国税庁のタックスアンサーでは、雑所得の例として「副業に係る所得(原稿料やシェアリングエコノミーに係る所得など)」が挙げられています。一方で、青色申告ができるのは、事業所得・不動産所得・山林所得がある人です。
つまり、副業の稼ぎが雑所得にあたる場合、青色申告の控除は使えません。雑所得で出た赤字は、給与など他の所得と差し引きすることもできません。
事業所得になるか雑所得になるかは、仕事の中身によって変わります。副業で青色申告を考えるなら、先に「自分の稼ぎが事業所得にあたるか」を確認する。確認先は、税務署か税理士さんです。
この順番を飛ばすと、手続きは済ませたのに控除が使えなかった、ということになりかねません。
インボイスの登録は、取引先と消費税の負担を考えてから
いま独立するなら外せないのが、インボイス制度です。2023年10月1日から始まりました。
インボイス(適格請求書)は、税務署に登録した「適格請求書発行事業者」だけが出せる請求書です。取引先が、支払った消費税を自分の納める消費税から差し引くには、原則としてインボイスなどの保存が必要になりました。
開業したばかりの個人事業主の多くは、消費税を納めなくてよい「免税事業者」から始まります。前々年の売上のうち、消費税がかかる売上が1,000万円以下なら、原則として免税です。ただし、前年の1月から6月の売上などによっては、免税にならないこともあります。
インボイスを出せる事業者として登録できるのは、本来は消費税を納める事業者(課税事業者)です。免税事業者も登録はできますが、登録すると、消費税を納める側に変わります。
その負担を軽くするための経過措置もあります。
- 2割特例:免税事業者が登録して課税事業者になった場合、2023年10月1日から2026年9月30日までの日を含む課税期間(消費税を計算する期間)は、納める消費税を、売上にかかる消費税の2割にできる
- 3割特例:小規模な個人事業者が同じように登録して課税事業者になった場合、2027年と2028年の課税期間は、売上にかかる消費税の3割にできる
自分がどの期間の分まで使えるかは、税務署か税理士さんに聞くのが確実です。
登録するかどうかは、誰と取引するかで変わります。取引先の会社からインボイスを求められる仕事なのか、一般のお客さんが相手の仕事なのか。
登録すれば消費税の申告も始まります。ここも1人で決めずに、相談してから決めるのが確実です。
経費の考え方|経費で落とせば得、ではない
経費にできるのは、売上を得るために必要だった費用
国税庁の説明では、必要経費は、売上を得るために直接かかった売上原価や、その年の販売費・一般管理費などの業務上の費用です。
ホームページ制作の仕事なら、仕事で使うソフトの利用料、写真などの素材の購入費、打ち合わせに行く交通費などが考えられます。
生活と仕事が混ざった費用は、仕事の分だけ
自宅で仕事をしていると、家賃や電気代、通信費のように、生活と仕事が混ざった費用が出てきます。
国税庁の説明では、こうした費用のうち経費になるのは、取引の記録などに基づいて、仕事のために直接必要だったことがはっきり区分できる部分に限られます。
たとえば、2部屋ある家の1部屋を仕事部屋にしているなら、家賃のうち仕事部屋の分を経費にする、という分け方です。
大事なのは、なぜその割合にしたのかを、自分で説明できるようにしておくこと。床の面積や仕事に使っている時間など、根拠をメモに残しておきます。
10万円以上の買い物は、何年かに分けて経費にすることがある
10万円未満のもの(または使える期間が1年未満のもの)は、使い始めた年に全額を経費にできます。10万円以上20万円未満のものは、3年間で3分の1ずつ経費にする方法も選べます。
それ以外は、原則として何年かに分けて、少しずつ経費にしていきます。これを減価償却といいます。
青色申告なら、前の章で紹介した特例で、40万円未満のものを使い始めた年に一度に経費にできる場合があります。仕事用のパソコンを買い替えるときなどに関わってくる話です。
要らないものを経費で買っても、得はしない
ここは、この記事でいちばん伝えたいところです。
「経費で落とせば税金が減るから得」という話を、よく耳にします。でも、税率10%の人が10万円の経費を使っても、所得税で少なくなるのはおよそ1万円です。残りの9万円は、ちゃんと財布から出ていっています。
スーパーで「3割引」のシールが貼られていても、要らないものを買えば、残りの7割は払っていますよね。要らないものを経費で買うのは、割引品を買いだめするのと変わりません。
僕が考える「コストを抑える」は、2つです。要らないお金を使わないこと。そして、使ったお金を漏れなく記録して、正しく経費にすること。
記録には、保存期間もあります。青色申告なら、帳簿は原則として7年、書類によっては5年の保存が必要です。
レシートを財布にため込むと、月末には何の支払いだったか思い出せなくなります。その日のうちに記録するのが、結局いちばん楽です。
手残りを増やすもう半分は、値付け
税金の手続きは、出ていくお金を正しく減らす話です。ただ、控除には上限があります。青色申告特別控除は、いちばん大きくても65万円です。
入ってくるお金を増やすほうは、値付けで変わります。安売りは長く続かない。実績に合わせて少しずつ値上げしていくほうが、あとで積み上がっていく。僕はずっと、そう伝えてきました。
僕自身、ココナラでは5,000円の出品から始めて、少しずつ値段を上げてきました。
講座の受講生で、会社員をしながら副業でホームページ制作をしているUMIさんは、1件10万円だった制作を20万円に上げました。受講前は平均で月10万円ほど(ココナラだけだと5万円ほど)だった売上が、受講後およそ3か月で、最高月商67万円になっています。
値上げしたときのことを、UMIさんは対談でこう話しています。
ビクビクしながら上げてたんですけれども、問い合わせをいただく内容が明らかに変わってきたかなというのは感じてました。すごく真剣な方が多いというか。
何が言いたいかというと、案件の数が一気に増えたわけではない、ということです。UMIさんが見直したのは、ココナラの出品ページの伝え方と、値段でした。それで、問い合わせてくる人の真剣さが変わったんです。
すごいですよね。もちろん、誰でも同じようになるわけではありません。それでも、出ていくお金を整えたら、次は自分の仕事の値段を一度見直してみてください。
まとめ|手続きの順番と期限を、先に知っておく
- 開業届と青色申告承認申請書は、開業したらすぐ2枚まとめて出す。青色申告の承認申請は、原則として青色申告をしたい年の3月15日まで(1月16日以後に開業したなら、開業した日から2か月以内)
- 65万円の控除は、複式簿記で帳簿をつけ、決算書を添えて、翌年3月15日までにe-Taxで申告する(または、帳簿を決まった要件の電子データで保存する)と受けられる。期限を過ぎると最大10万円
- 副業の人は、まず自分の稼ぎが事業所得にあたるかを確認する。インボイスの登録は、取引先と消費税の負担を考えてから決める
今日やることは1つです。カレンダーに開業した日(これからなら、開業する予定の日)を書いて、その横に「青色申告承認申請書の期限」を書き込んでください。
そのうえで、仕事で使ったお金は、その日のうちに記録する。帳簿づけは、ため込むほど重くなります。
税金の手続きは、地味で面倒です。稼ぐ仕事に比べて、楽しいものでもありません。
それでも、この順番と期限を知っているかどうかで、同じ売上でも手元に残るお金が変わります。迷ったときは、早めに税理士さんか税務署に相談してください。
売上が伸びてきたら、法人にするかどうかを考える時期も来ます。そのときの考え方は、こちらにまとめています。
あわせて読みたい
法人化するメリットとデメリット|急がなくていい人と考え始める5つのサイン
法人にすれば得をする、とは限りません。 最近は「法人化」と検索すると、メリットとデメリットの一覧がいくらでも出てきますね。 ただ、一覧を何本読み比べても、自分…
帳簿づけでいちばん手間がかかるのは、レシートの入力です。スマホで撮ったレシートを何枚かまとめて読み取って、表にできるぞろ屋式「爆速レシート解析ツール」を、無料でお渡ししています。公式LINEに登録して「スキャン」と送ってください。
出典
いずれも国税庁のタックスアンサー(令和8年4月1日現在法令等)。2026年10月8日に確認しました。
- No.2090 新たに事業を始めたときの届出など(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm)
- No.2070 青色申告制度(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm)
- No.2072 青色申告特別控除(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm)
- No.2080 白色申告者の記帳・帳簿等保存制度(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2080.htm)
- No.2020 確定申告(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm)
- No.2260 所得税の税率(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm)
- No.1350 事業所得の課税のしくみ(事業所得)(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1350.htm)
- No.1500 雑所得(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm)
- No.1900 給与所得者で確定申告が必要な人(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm)
- No.2210 必要経費の知識(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm)
- No.2100 減価償却のあらまし(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm)
- No.6498 適格請求書等保存方式(インボイス制度)(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6498.htm)
- No.6501 納税義務の免除(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6501.htm)
UMIさんの言葉は、講座受講生 UMIさんとの対談(https://youtu.be/7Kg5FTz_n0Y)から引用しました。